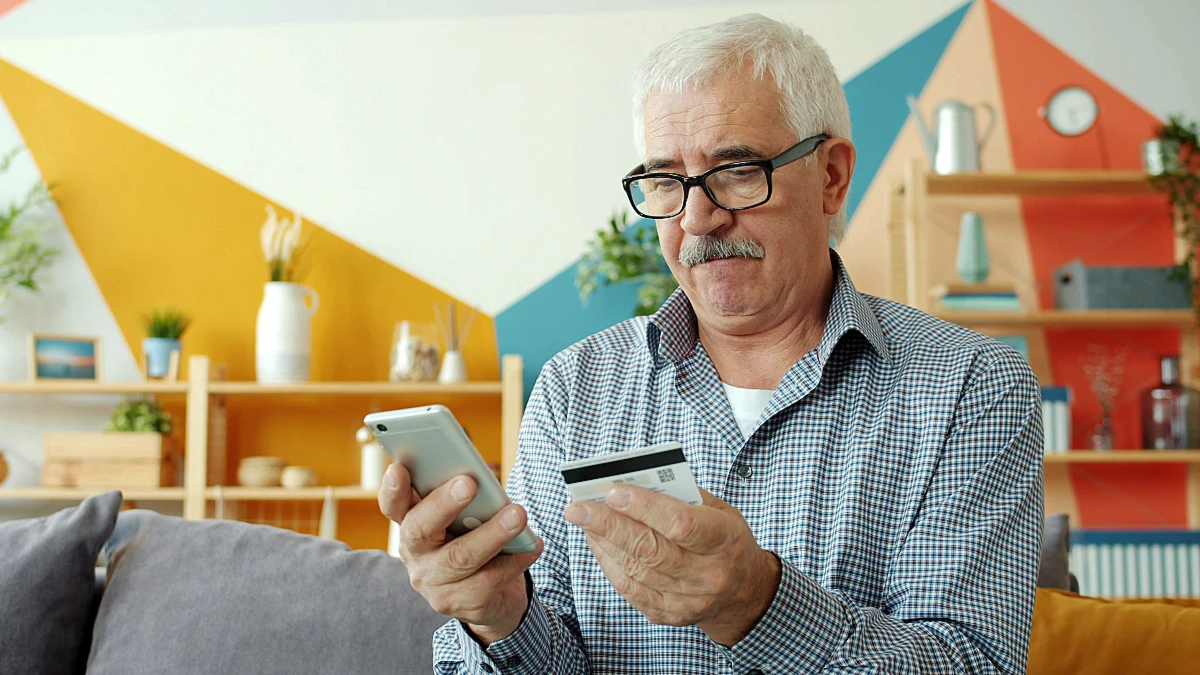
Recebeste uma mensagem sobre um suposto problema na conta. Clicaste no link e, minutos depois, o saldo desceu centenas de euros. Esta situação é cada vez mais comum em Portugal. Porém, agora há uma decisão europeia que ajuda as vítimas de burlas bancárias.
O que mudou para as vítimas de burlas?

Até agora, muitos bancos seguiam sempre o mesmo guião. Alegavam que o cliente tinha sido descuidado e fechavam a porta ao reembolso. No entanto, o Tribunal de Justiça da União Europeia veio travar esta prática. Segundo o acórdão, o banco não pode negar a devolução apenas por suspeita de negligência grave do cliente. Agora, a ordem é outra. Primeiro, o banco devolve o dinheiro à conta. Depois, se quiser responsabilizar o cliente, tem de o provar num processo separado. Assim, quem foi lesado deixa de ficar sem dinheiro enquanto espera por uma decisão.
Como se chegou a esta decisão?
O processo teve origem na Polónia. Uma mulher pôs um artigo à venda na internet e foi contactada por um suposto comprador. Este enviou-lhe um link que imitava o site do banco. Convencida de que ia receber o pagamento, ela introduziu as credenciais. O resto já se adivinha. O burlão usou esses dados e transferiu cerca de 700 euros. Assim, o banco recusou repor o valor e invocou negligência grave. Por fim, a disputa chegou ao tribunal europeu, que deu razão à lógica da proteção do consumidor.
O que diz a lei portuguesa sobre as burlas bancárias?
Portanto, em Portugal, o consumidor já tinha alguma proteção. O Decreto-Lei 91/2018 regula, no artigo 114.º, as operações de pagamento não autorizadas. A regra geral é clara: o banco deve devolver o montante de imediato. No limite, tem de o fazer até ao fim do dia útil seguinte àquele em que soube do problema. Mas existem exceções, é verdade. Ainda assim, o princípio mantém-se. Primeiro protege-se quem perdeu o dinheiro. Só depois se discute a responsabilidade.
No entanto, convém não exagerar nas expectativas. O acórdão não garante que todas as vítimas de burlas recuperem o dinheiro. Tudo depende da forma como se efetua a operação. Se alguém transferiu fundos sem a tua autorização, aplica-se um enquadramento. Se foste tu a confirmar a transferência depois de seres enganado, a análise pode ser diferente.
O que fazer se fores vítima de uma burla?
Reage depressa! Se vires um movimento que não reconheces, liga ao banco o mais rapidamente possível. Diz de forma clara que não autorizaste a operação. Além disso, guarda todas as provas. Conserva mensagens, capturas de ecrã e comprovativos. Esses documentos podem fazer toda a diferença. Se o banco recusar o reembolso, pede a justificação por escrito. Depois, se necessário, apresenta queixa ao Banco de Portugal.
Sobre o Autor