O IRS que entregas em 2027 refere-se aos rendimentos de 2026. Por isso, ainda tens três meses para melhorar o resultado. Neste período, podes concentrar despesas, validar faturas e investir num PPR (Plano Poupança de Reforma).
Que despesas contam para o IRS de 2027?
As despesas gerais familiares são o ponto de partida. Deduzes 35% do que gastas, até 250 euros por pessoa. Nos casais com tributação conjunta, o limite sobe para 500 euros. Como bastam cerca de 714 euros em despesas para chegar ao teto, muitas famílias conseguem-no em dois ou três meses. Nas famílias monoparentais, a dedução passa para 45%, até 335 euros.
Na saúde, a dedução é de 15%, até 1.000 euros por agregado. Contudo, só atinges o máximo com cerca de 6.667 euros em despesas. Já na educação, deduzes 30%, até 800 euros. Além disso, se tens um filho deslocado, com menos de 25 anos e a mais de 50 quilómetros de casa, a renda do estudante soma até 400 euros. Assim, o limite chega aos 1.100 euros.
Que erro no e-Fatura te pode custar dinheiro?
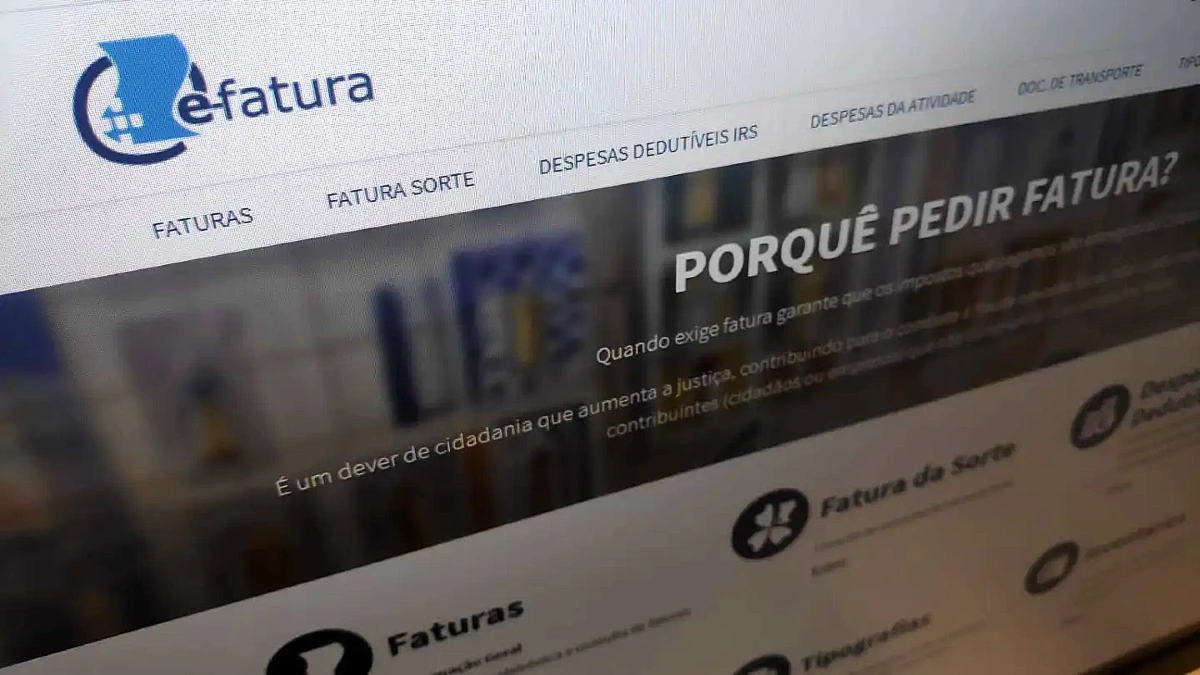
Há uma regra que apanha muita gente. As despesas com IVA a 23% só contam como saúde se tiverem receita médica associada no e-Fatura. Sem ela, passam para as despesas gerais familiares. Nesse caso, perdes benefício. Por isso, valida as faturas desde já e confirma as categorias.
Que outras deduções do IRS vale a pena conhecer?
Existem várias deduções mais pequenas. Nas rendas da habitação própria permanente, deduzes 15%, até 900 euros. Em 2027, esse limite sobe para 1.000 euros. Quem paga cerca de 500 euros por mês chega ao teto.
Depois, há mais três casos. Deduzes 25% das despesas com lares, até 403,75 euros. Recuperas 5% do trabalho doméstico declarado, até 200 euros. E ainda ganhas 15% do IVA em restaurantes, cabeleireiros e oficinas, até 250 euros. Por fim, cada dependente vale 600 euros.
Atenção, porém, ao teto global. Saúde, educação, rendas, lares, PPR e exigência de fatura partilham um limite que vai de 1.000 a 2.500 euros, consoante o rendimento. Ficam fora dele as despesas gerais familiares, os dependentes e os ascendentes.

Compensa investir num PPR?
Depende da tua idade e da tua situação. O PPR dá uma dedução de 20%. Se tens até 35 anos, podes deduzir até 400 euros, investindo 2.000. Entre os 35 e os 50 anos, o limite é de 350 euros. Acima dos 50, desce para 300. Em qualquer caso, o benefício só conta se investires até 31 de dezembro.
Porém, convém ter cuidado com os levantamentos. Se retirares o dinheiro fora dos casos permitidos, tens de devolver o benefício e pagar uma penalização. A lei admite o resgate em várias situações:
- reforma por velhice do titular;
- desemprego de longa duração, incapacidade permanente ou doença grave do titular ou de um membro do agregado;
- pagamento de prestações do crédito à habitação, em certas condições;
- formação profissional, também em certas condições;
- a partir dos 60 anos, se cumprires as condições legais do contrato.
Em resumo, o tempo ainda chega para agir. Concentra as despesas, valida as faturas e avalia o PPR. Dessa forma, entregas o IRS de 2027 com mais dinheiro de volta.
About The Author